


Monabanq - Banque en ligne
4,41.78K Avis
Caractéristiques de l’application
- Version
- Varie selon l’appareil
- Mis à jour le
- Licence
- Free
- Téléchargements
- 500 000+
- Développeur
- Monabanq
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
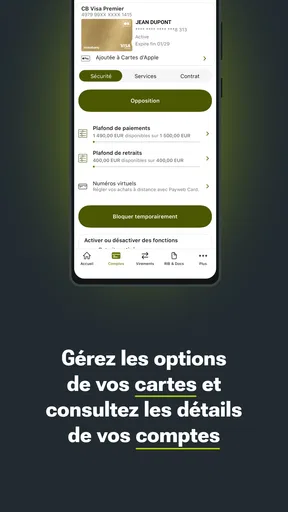
 Analyse par AppCompare
Gérer son argent depuis un téléphone peut être très pratique, mais une application bancaire doit surtout rester claire, stable et rassurante quand on en a besoin. Après avoir utilisé Monabanq - Banque en ligne, je la vois comme une porte d’entrée mobile vers l’univers bancaire de Monabanq, avec une approche assez large : compte, carte, épargne, crédits, assurance, placement, budget et bourse. Elle est gratuite à télécharger, classée dans la catégorie finance et développée par Monabanq. Son intérêt ne se limite donc pas à consulter un solde : elle cherche à réunir plusieurs décisions financières au même endroit.
Mon impression générale est positive, surtout pour une personne qui veut suivre son quotidien sans se perdre dans une interface trop chargée. L’application convient bien à la consultation régulière, au contrôle des dépenses et au suivi de plusieurs produits bancaires. En revanche, je ne la conseillerais pas automatiquement à quelqu’un qui cherche uniquement une solution de paiement instantané, une expérience de courtier très spécialisée ou une banque entièrement choisie pour ses outils d’investissement. Son vrai point fort est la centralisation, pas la spécialisation extrême.
Une application pensée pour les décisions bancaires du quotidien
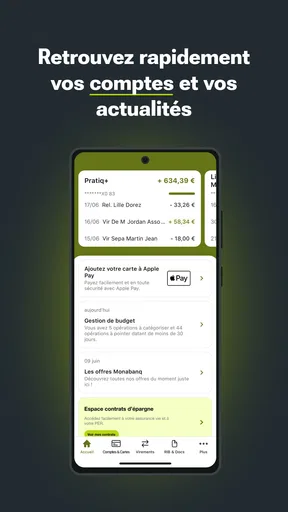
À l’ouverture, l’idée la plus importante est simple : Monabanq rassemble les grandes briques d’une relation bancaire dans une même application. On peut y associer la gestion d’un compte et d’une carte à des sujets plus longs à suivre, comme l’épargne, les crédits ou l’assurance. Cette largeur change la façon dont je l’utiliserais par rapport à une application de paiement classique : je ne la consulterais pas seulement après un achat, mais aussi lorsque je veux prendre un peu de recul sur ma situation.
La note moyenne de 4,4, accompagnée d’environ 8 000 évaluations et de plus de 1 000 avis, donne une image globalement favorable auprès des utilisateurs. Je la prends comme un signal de satisfaction, pas comme une garantie que chaque parcours sera parfait. Une application bancaire peut être agréable pour consulter un compte et moins fluide lorsqu’il faut traiter une opération plus sensible. C’est justement dans ces moments que la clarté des écrans et la capacité à reprendre une démarche interrompue comptent le plus.
Monabanq est proposée gratuitement et porte une classification PEGI 3, ce qui reflète son positionnement grand public plutôt qu’un service réservé à un public technique. Elle existe depuis le 3 avril 2013, et cette ancienneté donne à l’application une place installée dans le paysage bancaire mobile. Elle dépasse les 500 000 installations, un volume qui montre qu’elle ne s’adresse pas à une poignée d’utilisateurs spécialisés.
Ce que je vérifie en premier après la connexion
Pour moi, la première session doit servir à comprendre l’organisation avant de vouloir tout configurer. Je commence par repérer l’accès au compte principal, les mouvements récents et les espaces consacrés aux autres produits. Cette méthode évite une erreur fréquente : chercher immédiatement une fonction précise sans savoir si elle se trouve dans la partie quotidienne, dans l’espace budget ou dans une rubrique plus contractuelle.
Je recommande aussi de distinguer trois usages. Le premier est le contrôle rapide du solde et des opérations. Le deuxième concerne les actions ponctuelles, comme une demande ou une modification liée à un produit. Le troisième est le suivi régulier, par exemple l’observation de ses dépenses ou d’un objectif d’épargne. L’application a davantage de valeur quand on lui attribue ces rôles séparément, au lieu de l’ouvrir uniquement en cas de problème.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Un détail pratique me paraît important : avant de déplacer toute sa gestion bancaire vers l’application, il vaut mieux vérifier que les produits que l’on utilise réellement sont bien intégrés au parcours que l’on souhaite suivre. Le fait que l’application couvre le compte, la carte, l’épargne, les crédits, l’assurance, le placement, le budget et la bourse ne signifie pas que chaque utilisateur aura besoin de toutes ces rubriques. La richesse du menu devient utile seulement si elle correspond à sa situation.
À qui l’expérience convient le mieux
Je la recommande surtout aux clients Monabanq qui veulent éviter de multiplier les outils pour leurs sujets bancaires. Elle peut aussi convenir à une personne qui préfère une banque en ligne à une agence traditionnelle, tout en souhaitant conserver une vision plus large que celle offerte par un simple portefeuille numérique. Le fait de pouvoir réfléchir au compte, au budget et à l’épargne dans le même environnement est intéressant pour les utilisateurs qui veulent prendre de bonnes habitudes sans passer par plusieurs applications.
Elle est également adaptée à un usage familial ou personnel où l’on consulte souvent ses mouvements. Par exemple, je peux imaginer un utilisateur qui vérifie ses dépenses avant un week-end, regarde l’état de son budget après plusieurs achats, puis revient plus tard sur son épargne sans changer de service. Ce n’est pas spectaculaire, mais c’est exactement le genre de continuité qui rend une application financière utile sur la durée.
À l’inverse, je serais plus réservé pour quelqu’un qui n’est pas client de Monabanq et qui cherche simplement une application indépendante pour agréger plusieurs banques. L’intérêt principal vient de la relation avec cet établissement et de ses produits. Si le besoin consiste surtout à payer, envoyer de l’argent ou suivre des comptes dispersés dans plusieurs banques, une solution conçue spécifiquement pour cet usage pourrait être plus directe.
Vitesse, stabilité et comportement dans les moments chargés
Dans cette section, je m’intéresse à la façon dont l’application accompagne les consultations répétées et les démarches qui demandent davantage d’attention, plutôt qu’à la seule rapidité d’ouverture. Pour limiter les erreurs, je privilégie une action à la fois et je vérifie son état après toute interruption, surtout quand je passe d’un sujet bancaire à un autre. Cette prudence amène naturellement à regarder ce que l’on peut contrôler soi-même dans l’application.
Des attentes de vitesse raisonnables
Pour une application bancaire, je n’attends pas une animation spectaculaire ni une navigation conçue pour divertir. J’attends surtout que l’écran d’accueil apparaisse sans hésitation, que les informations importantes soient faciles à trouver et que les étapes sensibles soient compréhensibles. Monabanq se juge donc davantage sur le temps nécessaire pour accéder à une information que sur une impression de rapidité pure.
La consultation du compte est le type d’action qui devrait rester le plus simple. Quand je veux seulement vérifier une opération ou confirmer que mon solde est cohérent, je ne veux pas parcourir plusieurs niveaux. Une bonne routine consiste à utiliser l’application pour ces contrôles courts, puis à réserver les démarches plus longues à un moment où l’on peut lire chaque écran attentivement. Cela réduit le risque de valider trop vite une action financière.
La vitesse ressentie peut aussi varier selon la qualité de la connexion, l’état du téléphone et la nécessité de sécuriser certaines étapes. Je ne confonds donc pas un écran qui prend un instant à se charger avec un véritable défaut de stabilité. Ce qui m’intéresse davantage est la réaction de l’application : un message compréhensible, une progression visible et la possibilité de reprendre le parcours sont plus rassurants qu’un affichage rapide suivi d’une erreur peu explicite.
Les moments où la charge augmente
Les périodes les plus exigeantes ne sont pas forcément celles où l’on consulte simplement son compte. Elles arrivent plutôt quand on enchaîne plusieurs vérifications, que l’on passe d’un compte à une carte, puis à un espace budget ou à un produit d’épargne. Ce type d’usage sollicite davantage la navigation et la compréhension de l’ensemble. Je conseille alors de terminer une action avant d’en commencer une autre, surtout lorsqu’il s’agit d’une demande financière.
Un autre moment délicat est celui où l’on revient dans l’application après une interruption. Un appel, un changement de réseau ou une fermeture accidentelle peuvent couper une démarche. Dans ce cas, je préfère repartir de l’écran d’accueil et contrôler l’état de l’opération plutôt que de répéter immédiatement la même action. Cette précaution est particulièrement importante pour éviter une double demande ou une confusion entre une opération enregistrée et une opération encore en cours.
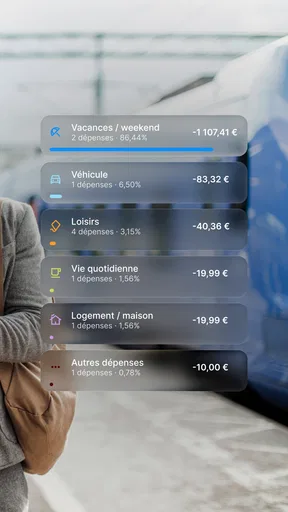
Le suivi du budget peut également devenir plus exigeant lorsque l’on veut interpréter plusieurs mouvements au lieu de regarder un seul achat. Je trouve plus utile de faire cette lecture à intervalles réguliers, avec une question concrète : quelles dépenses reviennent, lesquelles étaient exceptionnelles et que dois-je ajuster ? L’application devient alors un outil de décision, pas seulement un tableau que l’on consulte machinalement.
Fiabilité et récupération après une interruption
Dans une application bancaire, la fiabilité ne se résume pas à ne jamais rencontrer de ralentissement. Elle se mesure aussi à la confiance que l’on peut avoir dans l’état affiché après une action. Pour cette raison, je vérifie toujours les mouvements et les confirmations au lieu de me fier uniquement à un bouton pressé. Cette habitude est valable pour Monabanq comme pour toute banque mobile, mais elle est particulièrement utile lorsqu’une connexion devient instable.
Si l’application se ferme ou si une session est interrompue, ma méthode est simple : je la relance, je regarde d’abord les informations du compte, puis je cherche une trace claire de l’action envisagée. Je ne recommence pas une procédure tant que je ne sais pas si elle a été prise en compte. Cette façon de récupérer évite de transformer un petit incident technique en problème administratif.
Je conseille aussi de garder ses informations de contact et ses moyens d’accès à jour. Une application financière peut être très rapide au quotidien, mais la récupération d’un accès oublié demande toujours plus d’attention qu’une simple consultation. Avant un déplacement ou une période où l’on aura besoin de son compte, mieux vaut vérifier que l’on sait retrouver son accès et que l’on peut recevoir les éventuelles étapes de sécurité nécessaires.
Contraintes liées au téléphone et à l’usage mobile
Comme toute application bancaire, Monabanq doit fonctionner dans un environnement où l’autonomie, la mémoire disponible et la qualité du réseau peuvent varier. Je ne considérerais pas une consommation ponctuelle de ressources comme un problème en soi : la sécurité et le chargement des informations peuvent demander davantage qu’une application de notes. En revanche, un téléphone très ancien ou saturé risque de rendre les transitions moins confortables, quelle que soit la qualité du service.
Pour garder une expérience stable, je recommande de maintenir suffisamment d’espace libre, d’éviter de lancer plusieurs applications lourdes pendant une démarche importante et de privilégier une connexion fiable lorsque l’on consulte des informations sensibles. Il vaut mieux aussi éviter d’effectuer une demande urgente dans une zone où le réseau passe mal. Ce sont des conseils simples, mais ils ont un impact réel sur la perception de rapidité et sur la récupération en cas de coupure.
Le téléphone reste également un objet que l’on peut perdre, prêter ou remplacer. Je ne mettrais donc pas toute ma gestion bancaire dans une seule habitude d’accès sans prévoir une solution de récupération. L’application est pratique parce qu’elle accompagne l’utilisateur partout, mais cette mobilité impose une discipline : verrouillage du téléphone, attention aux notifications visibles et prudence lorsque l’on utilise un appareil qui n’est pas le sien.
Le compromis face aux alternatives
Comparée à une banque traditionnelle, Monabanq mise naturellement davantage sur l’autonomie mobile. Pour consulter son compte ou suivre ses dépenses, cela peut être plus direct que de dépendre d’horaires ou d’un déplacement. En contrepartie, l’utilisateur doit être à l’aise avec les démarches numériques et accepter de chercher lui-même l’information dans l’application avant de demander de l’aide.
Face aux néobanques, l’approche me paraît différente. Une néobanque peut séduire par une expérience très centrée sur les paiements, les notifications et la lecture immédiate des dépenses. Monabanq paraît plus pertinente si l’on veut relier le compte courant à des sujets comme l’épargne, les crédits, l’assurance, le placement ou la bourse. Le choix dépend donc moins de la vitesse d’une application que de la profondeur de la relation bancaire recherchée.
Face aux applications de budget indépendantes, l’avantage potentiel est de rester proche des produits Monabanq plutôt que de reconstruire une vision dans un outil séparé. Le revers est que l’utilisateur qui adore catégoriser, comparer ou personnaliser chaque détail peut préférer une application spécialisée. Je ne choisirais pas Monabanq uniquement pour faire de l’analyse budgétaire avancée ; je la choisirais pour combiner cette dimension avec une gestion bancaire plus large.
Mon verdict après une utilisation réaliste
Dans un scénario quotidien, je l’utiliserais le matin pour vérifier les mouvements récents, avant un achat important pour contrôler l’équilibre du compte, puis en fin de semaine pour observer les dépenses et réfléchir à l’épargne. Cette routine est plus réaliste et plus utile qu’une consultation compulsive après chaque paiement. Elle permet de profiter de la centralisation sans transformer l’application en source de stress.
Je retiens surtout sa cohérence pour les clients qui veulent gérer plusieurs aspects de leur vie financière depuis un même endroit. La présence du compte, de la carte, de l’épargne, des crédits, de l’assurance, du placement, du budget et de la bourse donne une portée supérieure à celle d’un outil limité aux paiements. Le revers est une interface potentiellement plus dense et une prise en main qui demande un peu d’organisation lorsque l’on ne sait pas encore quelles rubriques sont vraiment utiles.
Monabanq n’est donc pas le meilleur choix pour tout le monde. Je regarderais ailleurs si ma priorité absolue était une application ultra-minimaliste, une gestion de plusieurs banques indépendantes ou une expérience centrée uniquement sur l’investissement. Je serais également prudent si je rencontrais déjà des difficultés avec les démarches numériques et si j’avais besoin d’un accompagnement humain immédiat à chaque étape.
Pour un client qui souhaite une banque en ligne polyvalente, qui consulte régulièrement ses comptes et qui veut rapprocher budget, épargne et autres produits, je trouve toutefois l’application convaincante. Sa note moyenne de 4,4 et sa communauté de plus de 500 000 installations renforcent cette impression d’outil déjà adopté, sans remplacer l’évaluation de ses besoins personnels. Je la recommande surtout pour sa continuité de gestion et sa vision globale, avec une réserve sur la densité des parcours et la nécessité de rester attentif lors des actions sensibles.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Application claire pour suivre les dépenses et gérer les opérations courantes.
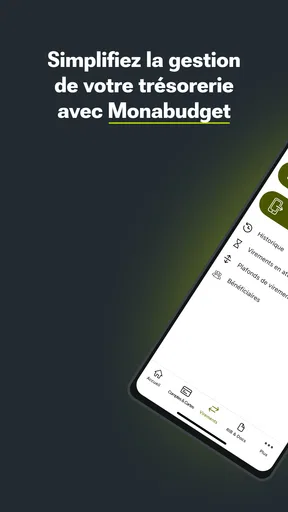
- Virements et prélèvements facilement consultables depuis l’espace client.
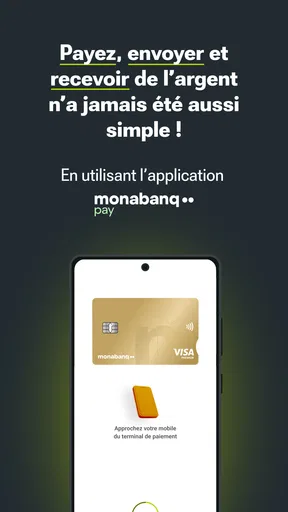
- Large choix de cartes bancaires selon les besoins et le niveau de services.
- Service client accessible par plusieurs canaux
- dont le téléphone et la messagerie.
Inconvénients
- Certaines formules sont payantes
- même sans utilisation fréquente du compte.
- Dépôt d’espèces et de chèques moins pratique qu’avec une banque traditionnelle.
- Les conditions d’éligibilité varient selon la carte et l’offre choisie.
- Quelques opérations spécifiques peuvent nécessiter un traitement plus long.
- L’absence d’agences physiques peut gêner les clients recherchant un contact local.
FAQ sur Monabanq - Banque en ligne
Qu’est-ce que Monabanq et à qui s’adresse cette banque en ligne ?
Monabanq est une banque en ligne française qui propose des services bancaires accessibles depuis une application mobile et un espace client web. Elle s’adresse aussi bien aux particuliers qu’aux personnes recherchant une gestion quotidienne à distance : compte courant, carte bancaire, virements, épargne et crédits selon leur éligibilité. L’ouverture et l’utilisation du compte sont généralement conçues pour limiter les démarches en agence.
Comment ouvrir un compte Monabanq depuis l’application ?
L’ouverture d’un compte Monabanq se fait principalement en ligne, depuis le site ou l’application, en remplissant un formulaire puis en transmettant les justificatifs demandés. Une pièce d’identité, un justificatif de domicile et des informations personnelles ou financières peuvent être nécessaires. La validation dépend de l’étude du dossier et du respect des conditions d’éligibilité. Il est donc conseillé de préparer des documents lisibles avant de commencer.
Quels services peut-on gérer avec l’application Monabanq ?
L’application Monabanq permet de consulter le solde et l’historique des opérations, d’effectuer des virements, de gérer les bénéficiaires et de suivre les paiements par carte. Selon les produits souscrits, elle peut également donner accès à des fonctions liées à l’épargne, aux crédits, aux relevés et aux informations personnelles. L’interface est pratique pour les opérations courantes, mais certaines demandes peuvent nécessiter un échange avec le service client.
Monabanq est-elle une banque gratuite et quels frais faut-il prévoir ?
Monabanq ne doit pas être considérée automatiquement comme une banque entièrement gratuite. Les frais dépendent de l’offre choisie, de la carte bancaire, des opérations réalisées et des éventuelles options ajoutées. Avant l’inscription, il est important de consulter la grille tarifaire officielle afin de vérifier le coût mensuel, les retraits, les paiements à l’étranger, les incidents et les services complémentaires. Les conditions peuvent évoluer selon la formule sélectionnée.
L’application Monabanq est-elle sécurisée pour gérer son argent ?
Monabanq met en place les dispositifs habituels des services bancaires en ligne, notamment l’authentification, la validation de certaines opérations et la protection des échanges. La sécurité dépend aussi du comportement de l’utilisateur : il faut installer l’application depuis une source officielle, choisir un code difficile à deviner, activer les protections biométriques si elles sont disponibles et ne jamais communiquer ses identifiants. En cas de téléphone perdu ou d’activité suspecte, contactez rapidement la banque.


